Vos clients vous réclament encore le formulaire. Vos logiciels de devis le proposent encore. Pourtant, l'attestation de TVA à taux réduit n'existe plus depuis le 1er mars 2025. Ce qui l'a remplacée tient en quelques lignes, à faire figurer sur le devis ou la facture. Et le transfert de responsabilité qui accompagne ce changement mérite votre attention.
L'essentiel en bref
- L'attestation Cerfa a disparu le 1er mars 2025 : le client certifie sur le devis (economie.gouv.fr, 2026).
- Sans cette certification, « le prestataire reste seul débiteur des compléments de taxes » (BOFiP, 2025).
- Le taux de 5,5 % couvre le photovoltaïque jusqu'à 9 kWc, sous condition de 530 kgCO2eq/kWc.
- Une batterie vendue dans la même opération bascule l'ensemble à 20 %.
- Le label RGE n'est pas exigé pour ce taux réduit.
Qu'est-ce que l'attestation de TVA à 10 % en 2026 ?
Ce document n'existe plus. L'article 41 de la loi de finances du 14 février 2025 a supprimé l'attestation écrite. Désormais, « le client de la prestation certifie directement sur le devis ou la facture que ces conditions sont remplies » (BOFiP ACTU-2026-00036, 2026). Le changement s'applique aux chantiers depuis le 1er mars 2025.
Les deux formulaires concernés étaient le Cerfa 1300-SD, dit attestation normale, et le Cerfa 1301-SD, dit attestation simplifiée. Le second couvrait la grande majorité des chantiers de rénovation. Les deux ont disparu ensemble.
Le terme reste pourtant très recherché, et la confusion est compréhensible : beaucoup de modèles de devis circulant dans le bâtiment renvoient encore à un formulaire abrogé. Si le vôtre le fait, il vous expose sans rien vous apporter.
Quels taux de TVA s'appliquent à vos chantiers ?
Trois taux coexistent. Le taux de 5,5 % vise les travaux d'amélioration de la qualité énergétique. Le taux de 10 % couvre les autres travaux d'amélioration, de transformation et d'entretien. Le taux de 20 % s'applique à tout ce qui sort de ces deux catégories (economie.gouv.fr, 2026).
Deux conditions valent pour les deux taux réduits. Le local doit être achevé depuis plus de deux ans, et il doit être affecté à l'habitation à l'issue des travaux. La condition d'ancienneté s'apprécie « au plus tard à la date de début d'exécution des travaux » (BOFiP BOI-TVA-LIQ-30-20-90-10, 2025).
| Situation | Taux applicable |
| Installation PV ≤ 9 kWc, critères de l'arrêté remplis, logement de plus de deux ans | 5,5 % |
| Installation PV ≤ 9 kWc, critères non remplis | 20 % |
| Installation PV > 9 kWc | 20 % |
| PV + batterie dans la même opération | 20 % sur l'ensemble |
| Autres travaux d'amélioration de la qualité énergétique (art. 278-0 bis A) | 5,5 % |
| Travaux d'entretien ou de transformation hors performance énergétique | 10 % |
| Logement achevé depuis moins de deux ans | 20 % |
Attention à un piège de vocabulaire. Un chantier ne bascule pas à 10 % parce qu'il serait « moins écologique ». La frontière entre les deux taux tient à une liste fermée, celle des travaux visés à l'article 278-0 bis A du code général des impôts. Aucune appréciation au cas par cas n'est admise.
Le chantier à taux mixte
Un même chantier peut relever de deux taux. La pose de panneaux à 5,5 % et la réfection d'une souche de cheminée à 10 % coexistent sans difficulté, à condition que la facture distingue clairement les deux postes.
La règle est simple à retenir. Une ligne, un taux, une justification. Le regroupement de postes hétérogènes sous un taux unique est précisément ce que cherchent les contrôleurs.
Que devez-vous faire figurer sur le devis ou la facture ?
La certification porte sur trois points. Le client atteste d'abord que « l'immeuble est affecté à un usage d'habitation à l'issue des travaux et il est achevé depuis plus de deux ans ». Il atteste ensuite que les travaux ne surélèvent pas le bâtiment, ne le rendent pas à l'état neuf et n'augmentent pas la surface de plancher de plus de 10 %. Il confirme enfin, le cas échéant, qu'ils relèvent de l'article 278-0 bis A (BOFiP BOI-TVA-LIQ-30-20-90-40, 2025).
L'administration publie des modèles de rédaction au BOI-LETTRE-000280. Le paragraphe 1 couvre le taux de 10 %, le paragraphe 10 le taux de 5,5 %. Reprenez-les tels quels plutôt que d'improviser une formule maison.
Une simplification existe pour les petits chantiers. En dessous de 1 000 € toutes taxes comprises, la facture suffit. Elle indique l'adresse du local, la nature des travaux et l'achèvement depuis plus de deux ans.
Qui doit signer, et quand
Le point souvent oublié : la certification doit être signée par le preneur, pas seulement imprimée par vous. Une case pré-cochée dans votre logiciel de facturation ne vaut pas engagement du client si rien ne matérialise son accord.
Le preneur est celui qui commande les travaux. En copropriété, c'est le syndic pour les parties communes, et le copropriétaire pour son lot. En location, c'est le bailleur dès lors qu'il paie les travaux.
La signature peut intervenir sur le devis ou sur la facture. Faites-la signer au devis : à la facture, le chantier est fait et le taux déjà appliqué.
Quels critères ouvrent le taux de 5,5 % sur le photovoltaïque ?
Depuis le 1er octobre 2025, une installation photovoltaïque d'une puissance inférieure ou égale à 9 kWc ouvre droit au taux de 5,5 %. L'arrêté du 8 septembre 2025 fixe deux critères techniques : un bilan carbone des modules inférieur à 530 kgCO2eq/kWc, et la présence d'un gestionnaire d'énergie (CAPEB, 2025).
Le gestionnaire d'énergie n'est pas un simple compteur. Il doit « collecter en temps réel les données de production et de consommation et piloter le comportement de consommation » sur au moins deux usages électriques. Il doit aussi fonctionner « de façon constante et autonome, sans intervention humaine » (BOFiP BOI-TVA-LIQ-30-20-97, 2026).
Une idée reçue tombe ici. Le taux réduit « n'est pas subordonné à la détention d'une qualification par l'installateur » (FFB, 2025). Contrairement à ce qu'affirment de nombreux sites spécialisés, la TVA à 5,5 % sur le photovoltaïque ne dépend pas du label RGE. Celui-ci conditionne les aides publiques, pas le taux de taxe.
Le bilan carbone se prouve auprès d'un organisme certificateur accrédité selon les normes EN ISO 17065 et EN ISO 17025. Exigez l'attestation de votre fournisseur de modules avant le chiffrage, pas après.
Cette exigence a une conséquence sur vos approvisionnements. Tous les modules du marché ne disposent pas de cette certification, et deux références techniquement équivalentes peuvent donc aboutir à deux taux de TVA différents sur le même projet. Le critère carbone devient ainsi un critère d'achat à part entière, au même titre que le rendement ou la garantie, ce que le prix d'une installation de 3 kWc reflète désormais assez nettement.
Pourquoi une batterie fait-elle basculer le chantier à 20 % ?
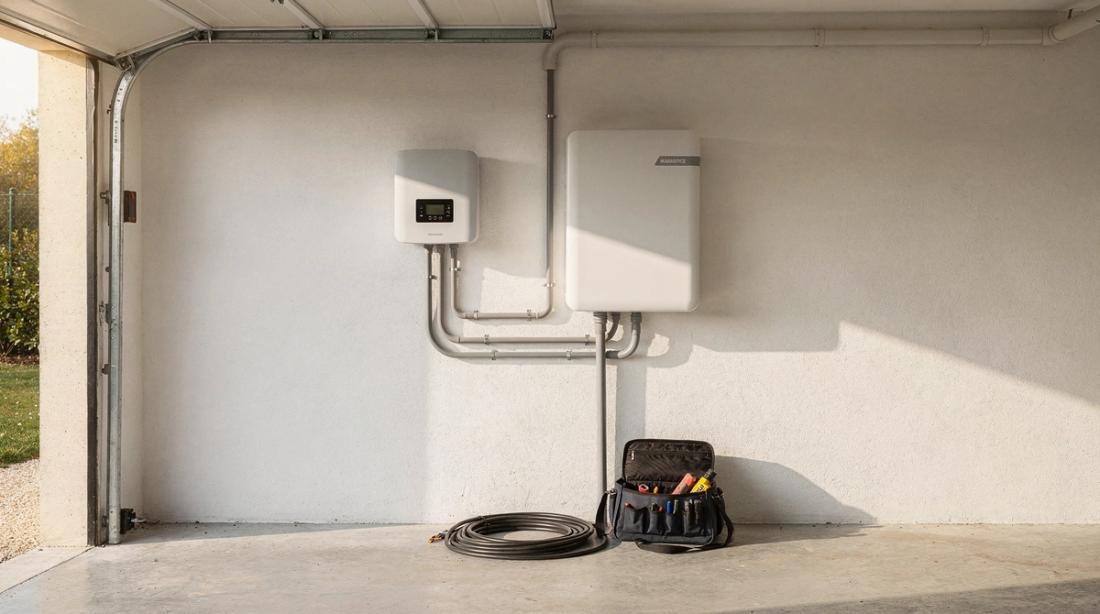
Parce que l'administration ne la considère pas comme un accessoire. Le BOFiP traite la batterie comme un élément non accessoire, sans éligibilité propre au taux réduit. Vendue avec les panneaux dans une opération unique, elle fait relever l'ensemble du taux normal de 20 % (BOFiP BOI-TVA-LIQ-30-20-97, 2026).
L'effet sur le prix est immédiat. Sur un projet de 12 000 € hors taxes, la différence entre 5,5 % et 20 % représente environ 1 740 €. Ce montant dépasse souvent le gain annuel que la batterie apporte au client.
La même logique vaut pour l'onduleur, mais dans l'autre sens. Un onduleur hybride prévu pour recevoir une batterie plus tard n'est pas un équipement de stockage, et il reste donc dans le périmètre du taux réduit tant qu'aucune batterie n'est livrée avec lui. C'est l'un des arguments qui plaident pour un onduleur hybride posé dès l'origine, avec un ajout de batterie facturé séparément plus tard.
La conséquence commerciale mérite d'être posée à froid. Sur un projet résidentiel de moins de 9 kWc, proposer la batterie dans le même devis que les panneaux peut coûter plus cher que de la reporter. Le choix de la technologie de batterie vient après cet arbitrage fiscal, pas avant.
Qui paie le redressement si le taux est faux ?
Vous, dans la majorité des cas. Le BOFiP est explicite : « le prestataire reste seul débiteur des compléments de taxes ». Cette règle vaut dans deux cas, lorsque vous ne pouvez pas produire la certification du client, et lorsque vous avez appliqué un taux réduit à des équipements qui en sont exclus (BOFiP BOI-TVA-LIQ-30-20-90-40, 2025).
La solidarité du client existe, mais elle est étroite. Le preneur est « solidairement tenu au paiement du complément de taxe si les mentions portées s'avèrent inexactes de son fait » (BOFiP BOI-TVA-LIQ-30-20-90-10, 2025). Autrement dit, elle joue quand le client a menti sur l'ancienneté du logement, pas quand vous vous êtes trompé de taux.
Voilà le vrai changement de 2025. La paperasse a diminué, la responsabilité non. Elle s'est même concentrée sur vous, puisque le document qui vous protégeait est désormais une ligne dans un devis que vous rédigez vous-même.
Une porte de sortie subsiste. Lorsque le client de bonne foi a simplement omis de certifier, la correction reste possible par facture rectificative.
Encore faut-il que le client soit joignable. Deux ans après un chantier résidentiel, un déménagement ou une revente rend cette régularisation illusoire. C'est une raison de plus de faire signer au moment du devis.
Quels justificatifs conserver, et combien de temps ?
Les durées diffèrent selon la partie. Le client conserve une copie du devis ou de la facture, ainsi que les notes émises par les entreprises. Cette obligation court « jusqu'au 31 décembre de la cinquième année suivant la réalisation de ces travaux » (BOFiP BOI-TVA-LIQ-30-20-90-10, 2025).
De votre côté, la pièce doit figurer dans les documents comptables, avec la durée de conservation comptable habituelle de six ans. La conservation électronique est admise à condition de reproduire « à l'identique et durablement l'original ».
Retenez la différence d'horizon : votre client peut jeter ses papiers avant la fin de votre propre obligation. Ne comptez jamais sur lui pour retrouver un devis signé lors d'un contrôle.
Les erreurs qui déclenchent un contrôle
La pression est réelle. La DGCCRF a contrôlé près de 1 000 établissements en rénovation énergétique en 2024, soit 20 % de plus qu'en 2023. Parmi eux, 34 % présentaient des manquements graves (DGCCRF, 2025). Près de 26 000 signalements liés à la rénovation énergétique ont été déposés sur SignalConso.
Quatre erreurs reviennent dans les dossiers de rappel :
- appliquer 5,5 % à une installation supérieure à 9 kWc, par extrapolation du régime résidentiel ;
- facturer panneaux et batterie en une seule ligne au taux réduit ;
- omettre de faire signer la certification, en la considérant comme une formalité administrative ;
- conserver le devis sans la mention, parce qu'elle figurait uniquement sur un bon de commande annexe.
Aucune n'est sophistiquée. Toutes se règlent au moment où le devis est rédigé, pas au moment du contrôle.
Comment sécuriser la mention dans votre processus de devis ?
En la traitant comme une mention obligatoire de plus, au même titre que l'assurance ou le délai d'exécution. Trois réglages suffisent dans la plupart des outils.
D'abord, intégrez le texte du BOI-LETTRE-000280 en bloc conditionnel, déclenché par le taux choisi. Le modèle de devis doit basculer seul entre la version 10 % et la version 5,5 %.
Ensuite, rendez la case de certification bloquante à la signature électronique. Si le client peut signer sans avoir coché, votre preuve vaudra ce que vaut un document non signé.
Enfin, archivez le devis signé avec la facture, dans le même dossier de chantier. Nommez le fichier avec la référence du chantier, pas avec le nom du client. Un devis conforme classé séparément de sa facture est difficile à retrouver cinq ans plus tard, surtout si l'affaire a changé de conducteur de travaux. Cette discipline documentaire rejoint celle qu'imposent déjà les qualifications RGE et leurs audits de chantier.
Un dernier point, souvent négligé : si le client se rétracte après signature, la question du taux disparaît mais celle du devis reste entière. Les règles applicables sont détaillées dans notre guide sur la rétractation d'un devis signé.
Questions fréquentes
L'attestation Cerfa 1301-SD est-elle encore valable en 2026 ?
Non. Elle est supprimée depuis le 1er mars 2025. Un client qui vous la transmet spontanément ne vous protège pas : seule la certification portée sur le devis ou la facture produit un effet.
Puis-je appliquer 5,5 % sur une installation de 9,5 kWc ?
Non. Le seuil de 9 kWc est un plafond strict. Au-delà, l'ensemble de la livraison et de l'installation relève du taux de 20 %, sans proratisation possible.
Le client refuse de signer la certification. Que faire ?
Facturez au taux normal de 20 %. Sans certification, vous serez seul débiteur du complément en cas de contrôle, et le gain commercial ne compense jamais ce risque.
La TVA à 5,5 % impose-t-elle d'être RGE ?
Non. La FFB indique que le taux réduit n'est pas subordonné à la détention d'une qualification par l'installateur. Le RGE reste nécessaire pour les aides publiques, ce qui est une question distincte.
Et si je remplace une batterie sur une installation existante ?
L'opération porte alors sur un équipement exclu du taux réduit, donc à 20 %. Le raisonnement ne change pas selon que la batterie est neuve ou remplacée.
Quelle est la durée exacte de conservation de mon côté ?
Six ans, au titre de l'obligation comptable, le devis certifié devant être classé en pièce justificative. Votre client, lui, conserve sa copie jusqu'au 31 décembre de la cinquième année suivant les travaux.
Note de transparence sur les sources
Le texte de l'arrêté du 8 septembre 2025 (JORFTEXT000052212417) et l'article 279-0 bis du code général des impôts sont hébergés sur legifrance.gouv.fr, qui refuse les consultations automatisées. Leur contenu a été vérifié ici sur le Bulletin officiel des finances publiques, sur le communiqué de la CAPEB et sur la note technique de la FFB. En cas de divergence, le texte publié au Journal officiel fait foi.