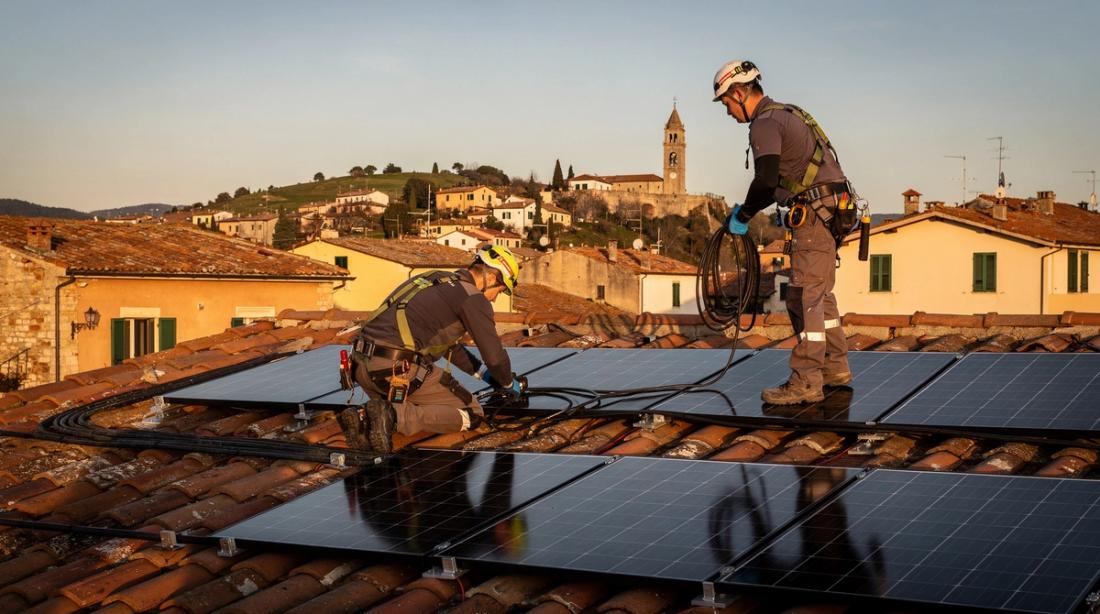
Il Piano Transizione 5.0 non accetta più nuovi progetti: la piattaforma GSE ha chiuso le comunicazioni il 27 novembre 2025 per esaurimento delle risorse (eDotto, 2025). Per gli investimenti dal 1° gennaio 2026 al 30 settembre 2028 lo strumento per le imprese è l'iperammortamento della Legge di Bilancio 2026 (L. 199/2025, art. 1, commi 427-436), che maggiora del 180% il costo dei beni fino a 2,5 milioni di euro, compresi gli impianti fotovoltaici in autoconsumo e i relativi sistemi di accumulo (ANCE, 2026). Questa guida spiega cosa cambia per l'installatore che lavora con clienti aziendali.
Aggiornamento (novembre 2026): questo articolo, pubblicato in origine sul Piano Transizione 5.0, è stato riscritto. Transizione 5.0 non è più attivo: le comunicazioni al GSE si sono chiuse il 27 novembre 2025 e gli investimenti andavano completati entro il 31 dicembre 2025. Dal 2026 il riferimento per fotovoltaico e accumulo aziendali è l'iperammortamento descritto qui sotto.
Punti chiave
- L'iperammortamento non è un credito d'imposta: è una maggiorazione del costo di acquisizione ai fini delle imposte sui redditi, che si recupera attraverso le quote di ammortamento o i canoni di leasing.
- Maggiorazioni per scaglione di investimento: 180% fino a 2,5 milioni di euro, 100% da 2,5 a 10 milioni, 50% da 10 a 20 milioni (eDotto, 2026).
- Il fotovoltaico è ammesso solo per l'autoconsumo e con moduli delle categorie B e C del registro ENEA (moduli prodotti nell'UE con celle prodotte nell'UE) (Italia Solare, 2026).
- La producibilità dell'impianto non può superare il 105% del fabbisogno energetico della struttura produttiva.
- Non sono richiesti obiettivi di risparmio energetico, a differenza di Transizione 5.0 (ANCE, 2026).
- La procedura passa dal GSE in quattro fasi: prenotazione, conferma con acconto di almeno il 20%, completamento entro il 15 novembre 2028, monitoraggio annuale.
Da Transizione 5.0 all'iperammortamento: cosa è cambiato
La differenza principale è il meccanismo: Transizione 5.0 riconosceva un credito d'imposta legato alla riduzione dei consumi energetici, mentre l'iperammortamento aumenta la base deducibile del bene, senza soglie di risparmio energetico da dimostrare. Per le imprese fino a 10 milioni di investimento, dopo la Legge di Bilancio 2025 il credito Transizione 5.0 era del 35%, 40% o 45% a seconda della riduzione dei consumi ottenuta (eDotto, 2025).
Una correzione rispetto alle versioni precedenti di questa guida: Transizione 5.0 non prevedeva un "bonus del 30%" da sommare all'aliquota, per cui un credito del 63% non era possibile. Per il fotovoltaico la norma maggiorava invece la base di calcolo: 130% del costo per i moduli di categoria A, 140% per la B e 150% per la C del registro ENEA (eDotto, 2025). L'aliquota restava quella della fascia di riduzione energetica raggiunta.
Per le imprese che hanno investito entro il 31 dicembre 2025 ma sono rimaste escluse per mancanza di fondi, il decreto fiscale (DL 38/2026) ha previsto un credito compensativo pari al 35% di quello originario, da utilizzare in compensazione entro il 31 dicembre 2026 (ANCE, 2026). Se avete clienti in questa situazione, conviene segnalarlo al loro commercialista.
Come funziona l'iperammortamento
L'iperammortamento è stato introdotto dalla Legge di Bilancio 2026 e reso operativo dal decreto interministeriale del 7 maggio 2026, registrato dalla Corte dei conti il 20 maggio 2026 (eDotto, 2026). Possono accedere le imprese residenti in Italia e le stabili organizzazioni di soggetti non residenti, indipendentemente da forma giuridica, settore, dimensione e regime fiscale.
Il beneficio si applica ai beni strumentali 4.0 degli Allegati IV e V della legge e agli investimenti per l'autoproduzione di energia da fonti rinnovabili destinata all'autoconsumo. La maggiorazione vale anche per i canoni di leasing finanziario e decorre dal periodo d'imposta in cui si invia la comunicazione di completamento, purché i beni siano in funzione (Assosoftware, 2026).
Il decreto fiscale DL 38/2026 ha eliminato dal 1° gennaio 2026 il requisito di produzione dei beni nell'UE o nello SEE per la generalità dei beni (ANCE, 2026). Per gli impianti fotovoltaici, però, resta il vincolo sui moduli di produzione europea (MySolution, 2026).
Fotovoltaico e accumulo: i requisiti tecnici
Sono agevolabili i gruppi di generazione, i trasformatori a monte del punto di connessione, i contatori dedicati alla produzione, i servizi ausiliari e i sistemi di accumulo asserviti all'impianto. Gli investimenti devono trovarsi sulle stesse particelle catastali della struttura produttiva, oppure essere collegati alla rete tramite il POD della struttura (Assosoftware, 2026).
Moduli ammessi
Rientrano solo i moduli delle categorie B e C del registro ENEA previsto dall'art. 12 del DL 181/2023 (Italia Solare, 2026):
- Categoria B: modulo prodotto nell'UE con celle prodotte nell'UE ed efficienza delle celle di almeno il 23,5%.
- Categoria C: modulo prodotto nell'UE con celle bifacciali a eterogiunzione o tandem prodotte nell'UE ed efficienza di almeno il 24,0%.
- Categoria A (modulo prodotto nell'UE con efficienza di almeno il 21,5%): oggi esclusa; Italia Solare ne ha chiesto l'inserimento ad aprile 2026, ma si tratta di una proposta.
In fase di offerta, verificate l'iscrizione al registro ENEA del modulo esatto che proponete, non solo del produttore.
Il tetto del 105%
La producibilità attesa dell'impianto non può superare il 105% del fabbisogno energetico della struttura. Il fabbisogno è la somma dei consumi medi annui di energia elettrica e dei consumi equivalenti, calcolata sui dati dell'anno precedente a quello della comunicazione di completamento (Assosoftware, 2026). Il costo agevolabile è inoltre limitato dai massimali per kWp dell'Allegato 1 del decreto.
In pratica il dimensionamento parte dalle bollette dell'anno precedente: chiedete al cliente i consumi elettrici e gli eventuali consumi termici prima di proporre una taglia. Un impianto sovradimensionato rispetto al fabbisogno rischia di perdere l'agevolazione sulla quota eccedente.
E le pompe di calore?
Il decreto include gli impianti di produzione termica, con relativo accumulo, il cui calore è usato esclusivamente come calore di processo e non venduto a terzi, se contribuiscono all'elettrificazione dei consumi termici con energia rinnovabile autoprodotta e autoconsumata (Assosoftware, 2026). Le pompe di calore non sono citate espressamente: prima di inserirle in un'offerta con iperammortamento, fate verificare l'ammissibilità al consulente del cliente.
Per il riscaldamento degli ambienti il riferimento resta il Conto Termico 3.0, in vigore dal 25 dicembre 2025, con erogazione in rata unica fino a 15.000 euro (ANCE, 2025). Trovate i dettagli nella nostra guida al Conto Termico 3.0 e nell'approfondimento sulle pompe di calore industriali.
La procedura GSE passo per passo
L'impresa cliente è il soggetto richiedente; l'installatore fornisce i dati tecnici. Le comunicazioni si inviano dall'Area Clienti del GSE con accesso SPID:
- Comunicazione preventiva (prenotazione): aperta dalle ore 12 del 12 giugno 2026, si invia per ciascuna struttura produttiva prima dell'investimento e indica tipologia e importo dei beni e la data prevista di interconnessione o entrata in esercizio (eDotto, 2026).
- Comunicazione di conferma: aperta dalle ore 12 del 21 luglio 2026, va inviata entro 60 giorni dall'esito positivo della prenotazione con gli ordini accettati dal fornitore e il pagamento di un acconto pari almeno al 20% del costo di ciascun bene (Finanza e Fisco, 2026).
- Comunicazione di completamento: entro il 15 novembre 2028, con perizia tecnica asseverata e certificazione contabile (Assosoftware, 2026).
- Monitoraggio annuale: comunicazione periodica entro il 20 gennaio e comunicazione integrativa con il piano di ammortamento entro il 30 giugno di ogni anno.
La perizia tecnica asseverata attesta le caratteristiche dei beni e la loro interconnessione; la certificazione contabile conferma che i costi sono stati sostenuti e corrispondono alla contabilità. A differenza di Transizione 5.0 non serve una certificazione ex ante ed ex post del risparmio energetico.
Il ruolo dell'installatore
- Progetto dell'impianto e dell'accumulo, con schema unifilare e layout dei moduli.
- Schede tecniche con il riferimento al registro ENEA per ogni modulo.
- Calcolo della producibilità attesa confrontata con il fabbisogno dell'anno precedente (verifica del 105%).
- Preventivo con voci di costo separate, utile al confronto con i massimali per kWp.
- Ordine accettato e data dell'acconto, che servono per la comunicazione di conferma.
- Dichiarazione di conformità e documentazione di connessione per la perizia finale.
Esempio di calcolo (illustrativo)
L'esempio seguente è un'ipotesi di lavoro, non un caso cliente reale: serve a mostrare come presentare i numeri.
- Azienda manifatturiera con consumo elettrico annuo di 500.000 kWh e costo medio dell'energia di 0,20 €/kWh.
- Impianto fotovoltaico da 200 kWp con accumulo, producibilità stimata di 220.000 kWh/anno: ben sotto il tetto del 105% del fabbisogno.
- Autoconsumo stimato: 180.000 kWh/anno.
- Costo dell'investimento: 280.000 euro, ipotizzando che rientri interamente nei massimali per kWp del decreto.
Con la maggiorazione del 180%, l'impresa può dedurre 504.000 euro in più rispetto al costo storico (280.000 × 180%). Con l'aliquota IRES ordinaria del 24% il minor carico fiscale complessivo è di circa 120.960 euro (504.000 × 24%), distribuito lungo gli anni di ammortamento o di leasing e non incassato subito.
Il risparmio in bolletta stimato è di 36.000 euro l'anno (180.000 kWh × 0,20 €/kWh). Al netto del beneficio fiscale l'investimento scende a circa 159.040 euro, pari a circa 4,4 anni di risparmi: un ordine di grandezza utile in trattativa, da affinare con il commercialista del cliente perché il beneficio fiscale arriva in più esercizi e dipende dalla capienza fiscale dell'impresa.
Errori da evitare
- Presentare l'iperammortamento come un credito d'imposta: è una deduzione maggiorata e serve un reddito imponibile su cui applicarla.
- Proporre moduli fuori dalle categorie B e C: con moduli non iscritti alle categorie ammesse l'impianto fotovoltaico perde l'agevolazione.
- Dimensionare sulla superficie disponibile invece che sui consumi: oltre il 105% del fabbisogno la quota eccedente non è agevolabile.
- Avviare l'investimento senza prenotazione: la comunicazione preventiva va inviata prima dell'investimento.
- Mancare la conferma: senza ordine accettato e acconto del 20% entro 60 giorni dall'esito positivo, la prenotazione non si consolida.
- Dimenticare il monitoraggio: le comunicazioni annuali di gennaio e giugno continuano dopo il completamento.
Come acquisire clienti aziendali
I candidati ideali sono imprese con consumi elettrici elevati e diurni, coperture adatte e un reddito imponibile capiente. Manifattura, trasformazione agroalimentare, logistica e lavorazione di plastica e materiali sono i settori in cui questi tre fattori si incontrano più spesso. Per il caso tipico vedete anche la nostra guida al fotovoltaico su capannone industriale.
- Commercialisti e consulenti fiscali: sono i primi a sapere quando un'impresa pianifica investimenti e devono comunque gestire perizia, certificazione contabile e piano di ammortamento.
- Periti e ingegneri: la perizia tecnica asseverata è obbligatoria; una rete di professionisti di fiducia vi permette di offrire un servizio completo.
- Associazioni di categoria: eventi e webinar sugli incentivi raggiungono molti imprenditori in una sola sessione.
- Leasing e noleggio: per i clienti che preferiscono non immobilizzare capitale, la maggiorazione vale anche sui canoni di leasing finanziario. Le alternative sono descritte nella guida al noleggio operativo fotovoltaico.
Nel pitch partite dai numeri: spesa energetica attuale, risparmio annuo, beneficio fiscale stimato, investimento netto e anni di rientro. La soluzione tecnica viene dopo.
Reonic: offerte con la redditività già calcolata
Un CFO non approva un investimento da 200.000-300.000 euro sulla base di una lista di componenti. Con Reonic il preventivo include la simulazione di redditività: anno di pareggio, risparmi cumulati e flussi di cassa anno per anno, con e senza investimento.
- Profilo di carico personalizzato: per stimare l'autoconsumo sul profilo orario reale dell'azienda.
- Varianti multiple nella stessa offerta: solo fotovoltaico, fotovoltaico con accumulo, fotovoltaico con pompa di calore.
- Voci di agevolazione: importi fissi, percentuali o detrazioni fiscali inseriti nella simulazione, così che l'investimento netto sia visibile al cliente.
- PDF dell'offerta con KPI di produzione e tabella di pareggio, pronto da girare al commercialista.
Se lavorate anche su progetti commerciali più ampi, la nostra guida al fotovoltaico commerciale approfondisce dimensionamento e acquisizione.
Conclusione
La fine di Transizione 5.0 non chiude il mercato aziendale: lo semplifica. Senza obiettivi di risparmio energetico da certificare, l'iperammortamento richiede meno documentazione tecnica, ma impone due vincoli che dipendono dall'installatore: moduli delle categorie ENEA B o C e una taglia entro il 105% del fabbisogno. Chi li gestisce bene, insieme alle scadenze GSE fino al 15 novembre 2028, porta al cliente un'offerta che il commercialista può approvare.
FAQ: domande frequenti degli installatori
L'iperammortamento è un credito d'imposta?
No. È una maggiorazione del costo di acquisizione valida ai soli fini delle imposte sui redditi: l'impresa deduce quote di ammortamento o canoni di leasing più alti. Non si compensa in F24 come i crediti di Transizione 4.0 e 5.0 e dà un beneficio solo se l'impresa ha reddito imponibile.
Fino a quando si può investire?
Gli investimenti agevolabili vanno dal 1° gennaio 2026 al 30 settembre 2028. La comunicazione di completamento va inviata al GSE entro il 15 novembre 2028.
Serve un energy auditor come per Transizione 5.0?
No: l'iperammortamento non richiede obiettivi di risparmio energetico. Servono invece una perizia tecnica asseverata di un ingegnere o perito iscritto all'albo, o di un ente di certificazione accreditato, e una certificazione contabile dei costi.
Posso usare moduli prodotti fuori dall'UE?
Per il fotovoltaico no: oggi sono ammessi solo i moduli delle categorie B e C del registro ENEA, prodotti nell'UE con celle europee. Il decreto fiscale ha eliminato il vincolo di origine UE per gli altri beni, non per i moduli fotovoltaici.
Quanto può essere grande l'impianto?
Non esiste una taglia minima, ma la producibilità attesa non può superare il 105% del fabbisogno energetico della struttura, calcolato sui consumi dell'anno precedente. Il costo agevolabile è inoltre limitato dai massimali per kWp del decreto.
Posso proporre l'iperammortamento a un condominio o a un privato?
No. Possono accedere solo le imprese residenti e le stabili organizzazioni di soggetti non residenti. Per famiglie e condomini restano le detrazioni fiscali per i lavori sugli edifici.
Cosa succede ai progetti Transizione 5.0 rimasti senza fondi?
Le imprese che hanno investito entro il 31 dicembre 2025 e hanno inviato le comunicazioni tra il 7 e il 27 novembre 2025 possono ottenere un credito compensativo pari al 35% di quello originario, da usare in F24 entro il 31 dicembre 2026.